Ao planejar a compra de uma máquina para a fábrica, o preço do equipamento é apenas uma parte da análise. Instalação, treinamento, manutenção e tratamento tributário também precisam entrar na conversa entre produção, compras e financeiro.
O possível aproveitamento de crédito de ICMS em máquinas industriais merece atenção nessa etapa. Entretanto, ele não deve ser tratado como desconto garantido na proposta comercial. Antes de incluir qualquer valor na projeção do investimento, a empresa precisa confirmar as condições com seu responsável fiscal.
Comprar uma máquina industrial dá direito a crédito de ICMS?
A compra de uma máquina industrial pode gerar crédito de ICMS, dependendo do enquadramento da empresa, da operação e da destinação do equipamento. Registrar a máquina no ativo imobilizado, por si só, não garante o aproveitamento. A análise deve considerar a legislação aplicável e as atividades do estabelecimento.
A Lei Complementar nº 87/1996 estabelece condições e restrições para o crédito. Por isso, a avaliação precisa considerar tanto a compra quanto as operações realizadas pela empresa.
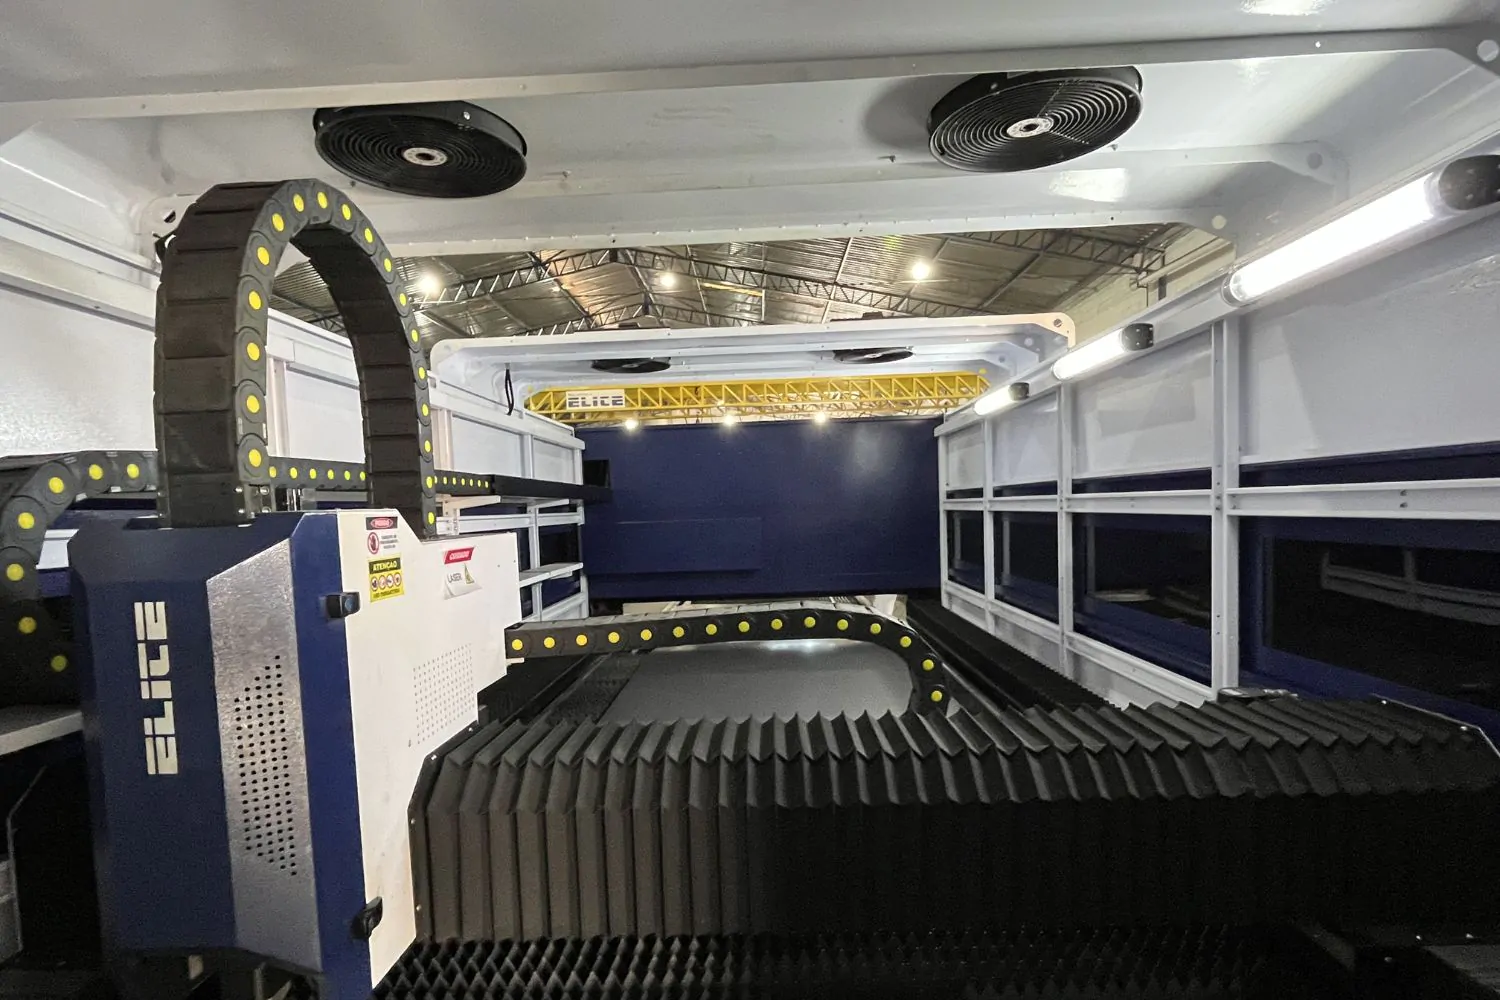
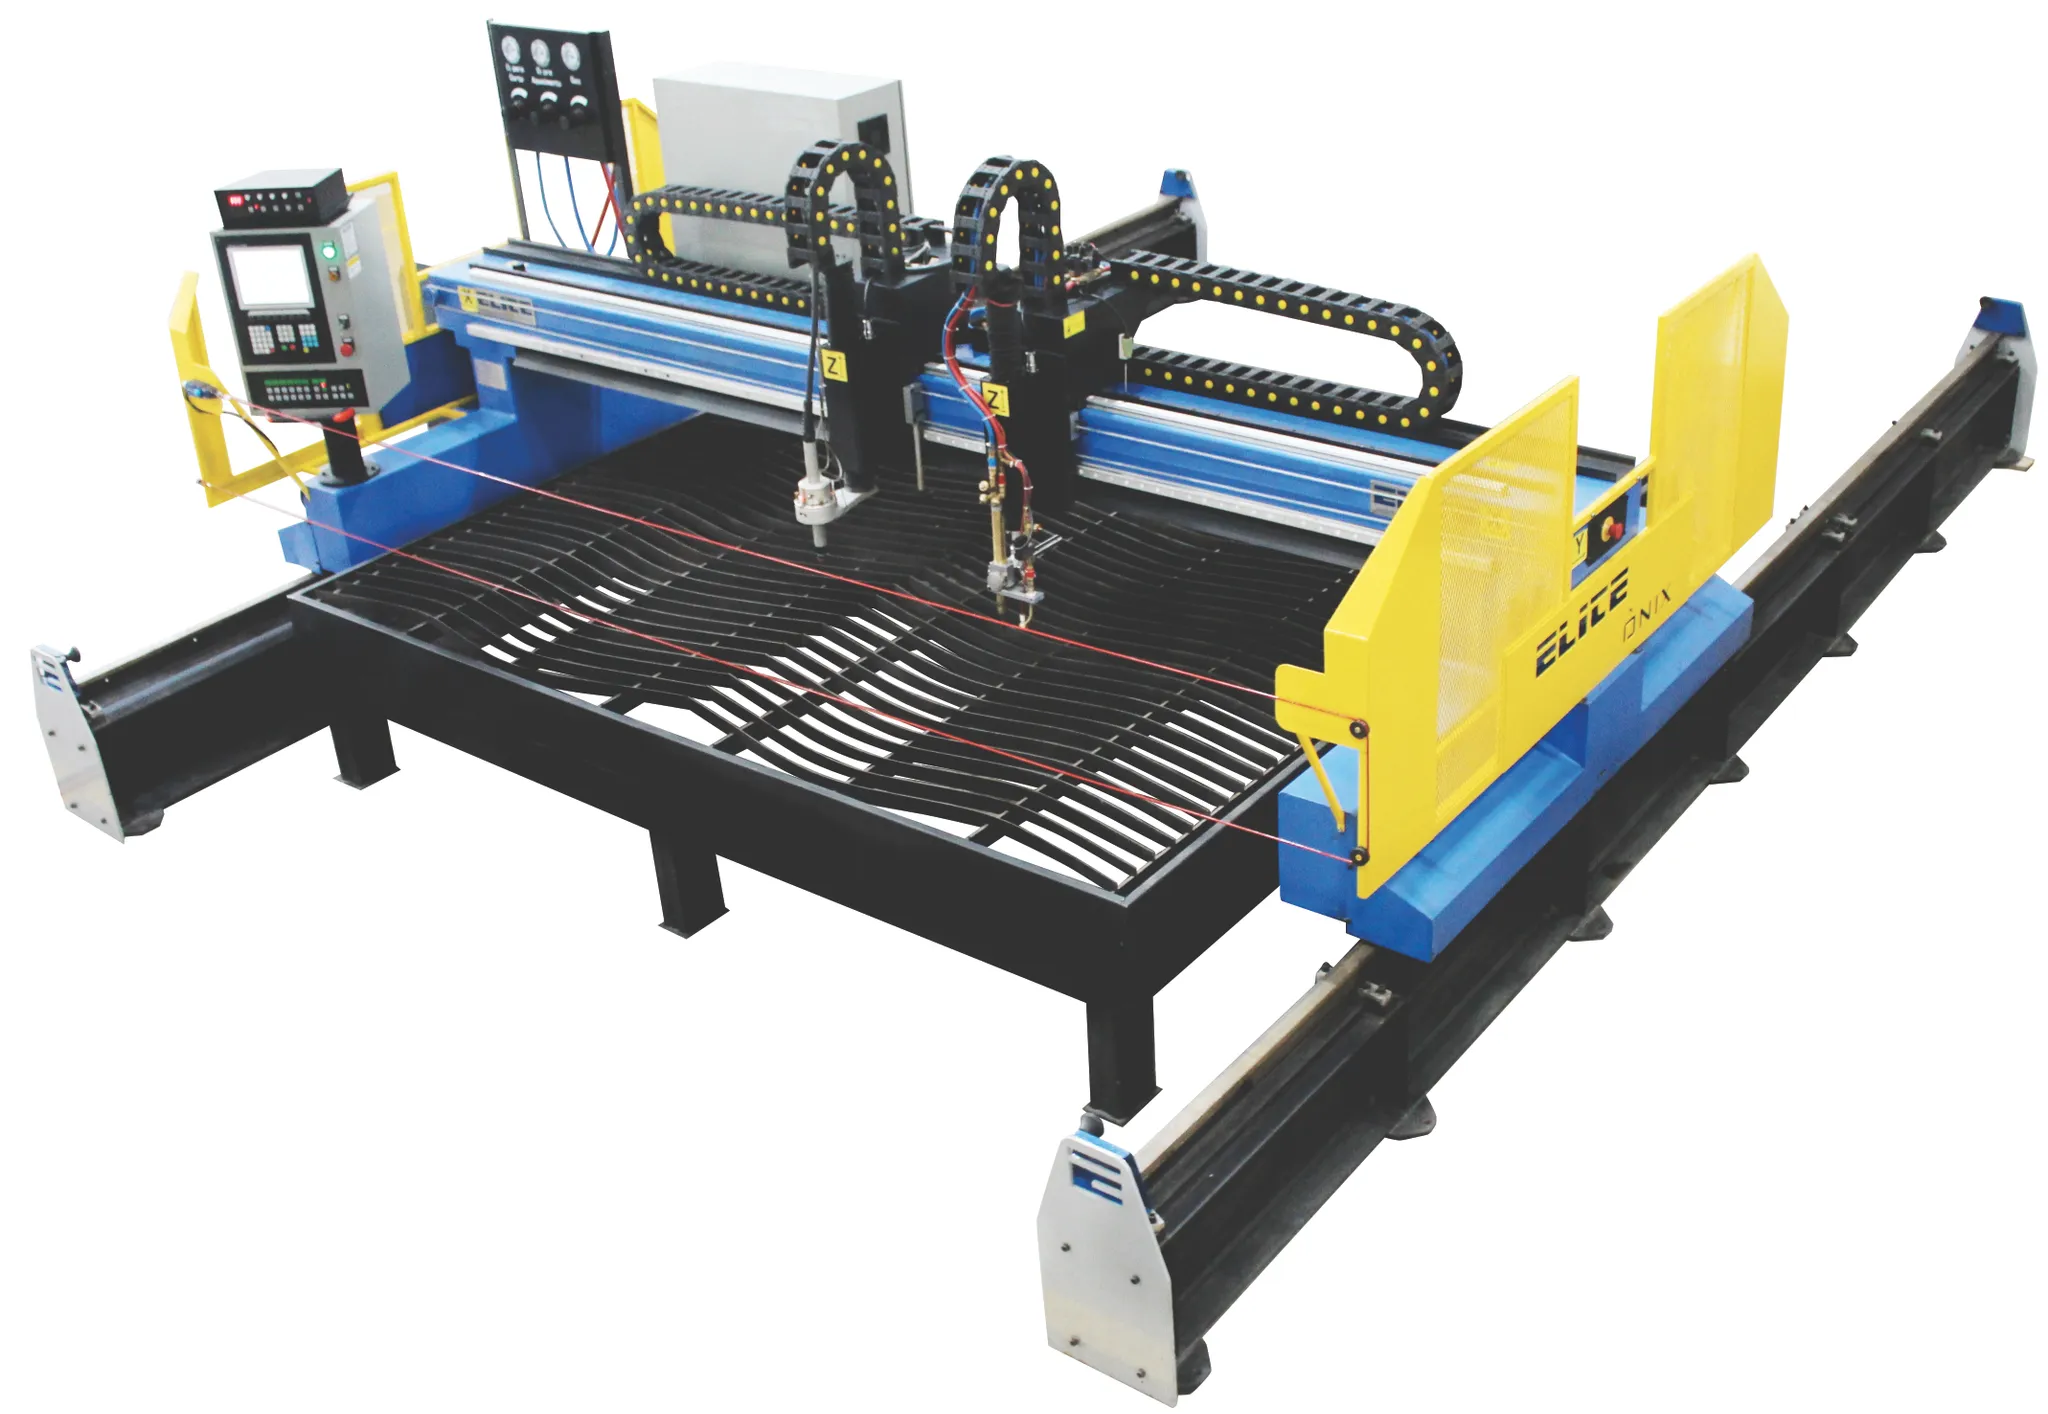
Para uma indústria que avalia uma mesa CNC ou uma célula robotizada, a pergunta prática é: como esse equipamento será utilizado e qual tratamento fiscal se aplica à aquisição?
Como funciona o aproveitamento ao longo do tempo?
Na regra geral do ativo permanente, a legislação prevê apropriação à razão de 1/48 por mês, com ajustes relacionados às operações do período. Portanto, não basta dividir o imposto por 48 e assumir que o mesmo valor estará disponível todos os meses.
O controle e a escrituração devem seguir as exigências aplicáveis, incluindo o CIAP quando cabível. A equipe fiscal deve validar o cálculo e os registros.
A referência está no artigo 20, § 5º, da Lei Complementar nº 87/1996.
E quando a empresa está no Simples Nacional?
A regra do artigo 23 da Lei Complementar nº 123/2006 veda às empresas optantes a apropriação de créditos relativos aos tributos abrangidos pelo Simples Nacional.
Não aplique à compra uma simulação feita para outra empresa sem conferir o regime e a forma de recolhimento do ICMS do estabelecimento.
Consulte a regra do artigo 23 da Lei Complementar nº 123/2006 e confirme o enquadramento com a contabilidade.
É possível aproveitar o crédito integralmente na compra?
Existem tratamentos específicos que precisam ser examinados conforme a legislação estadual.
Em São Paulo, por exemplo, o artigo 29 das Disposições Transitórias do RICMS prevê hipóteses condicionadas, envolvendo setores beneficiados e aquisição de fabricante paulista. Isso não autoriza concluir que qualquer compra de máquina por uma indústria paulista permita crédito integral imediato.
A orientação da Sefaz-SP sobre crédito e CIAP esclarece condições dessa hipótese.
Antes de usar essa possibilidade no orçamento, solicite à equipe fiscal a confirmação da regra aplicável à operação concreta.
O que reunir antes de fechar a compra?
Para organizar a avaliação com compras e contabilidade, reúna as informações técnicas e comerciais do projeto.
- Proposta comercial: identificação do equipamento e do fornecedor.
- Aplicação industrial: descrição de como a máquina será utilizada no processo produtivo.
- Estabelecimento comprador: dados da unidade que fará a aquisição.
- Informações fiscais: dados da operação, conferidos com o fornecedor e a contabilidade.
- Cronograma: previsão de entrega, instalação e início de operação.
- Investimento complementar: estimativa dos gastos necessários para colocar o equipamento em produção.
Essa preparação ajuda a comparar propostas e evita que uma expectativa tributária ainda não confirmada seja usada para justificar o investimento.
| Frente de análise | O que verificar |
|---|---|
| Produção e engenharia | Aplicação, materiais, dimensões das peças, capacidade necessária e integração com o processo. |
| Compras | Escopo da proposta, identificação do equipamento, fornecedor e condições comerciais. |
| Contabilidade e fiscal | Enquadramento da operação, possível direito ao crédito, cálculo e escrituração aplicáveis. |
| Financeiro | Desembolso, custos de implantação e efeitos tributários efetivamente validados. |
Como levar essa análise para uma compra de equipamentos de corte e soldagem?
Comece pela necessidade da produção. Identifique os materiais processados, as espessuras, as dimensões das peças, o volume e o resultado esperado.
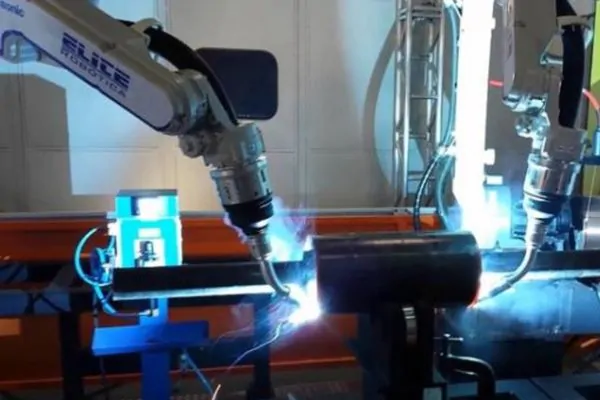
Para operações de corte, as páginas de CNC laser e CNC plasma e oxicorte apresentam alternativas do portfólio da Elite. Para aplicações de soldagem, consulte as soluções com robôs de solda.
A seleção técnica e a avaliação fiscal precisam conversar, mas cumprem funções diferentes. O equipamento deve atender à operação; o possível crédito precisa ser confirmado para aquela aquisição.
Planeje o investimento com informações verificadas
Monte a análise considerando aquisição, implantação, operação e os efeitos tributários efetivamente validados. Evite descontar de imediato um crédito que poderá ser apropriado ao longo do tempo ou que ainda depende de confirmação.
A Elite pode ser consultada sobre as características dos equipamentos e a proposta comercial. A avaliação do direito ao crédito deve ser realizada pela contabilidade ou assessoria tributária da empresa.
Conteúdo informativo. A aplicação das regras tributárias depende das características da operação e da legislação vigente. Confirme o enquadramento com o responsável fiscal da empresa antes de considerar créditos na decisão de compra.